「火災保険で外壁塗装や屋根の修理ができる」という話を、チラシや訪問で聞いたことはありませんか?
塗り替えには大きなお金がかかるので、保険で直せるなら助かると思うのは自然なことですよね。
ただ、よく確かめないまま契約すると、次のようなことになりかねません。
- 保険金が思ったほど出ず、工事代金の多くを自分で払うことになる
- 保険金の数割にあたる手数料や、工事をやめたときの違約金を求められる
- 年月による傷みを「災害のせい」にして申請し、保険金の返還などを求められる
この記事では、火災保険で外壁・屋根が直せるのはどんなときか、保険金は自分で請求できること、「0円リフォーム」の勧誘で起きているトラブルと対処法がわかるように、国民生活センターや日本損害保険協会、損害保険会社の公開情報をもとにまとめました。
業者の話をうのみにせず、自分で判断したい方はぜひ参考にしてくださいね。
【結論】火災保険で外壁塗装はできる?経年劣化は原則対象外、災害の被害なら対象になることも
いまの火災保険は、火災だけでなく、台風などの「風災」、ひょうの「雹(ひょう)災」、大雪の「雪災」による建物の損害も補償する総合型が一般的です(出典)。
一方で、自然の消耗や劣化、性質による変色・さび・かび・ひび割れなどによって生じた損害は、保険金が支払われない主な場合に挙げられています(出典)。
つまり、年月がたって色あせた外壁を塗り替える費用は、原則として火災保険では出ないと考えておくのが現実的です。
台風や大雪などで壊れた部分があれば、契約の内容と保険会社の査定しだいで、修理費が支払われることがあります。
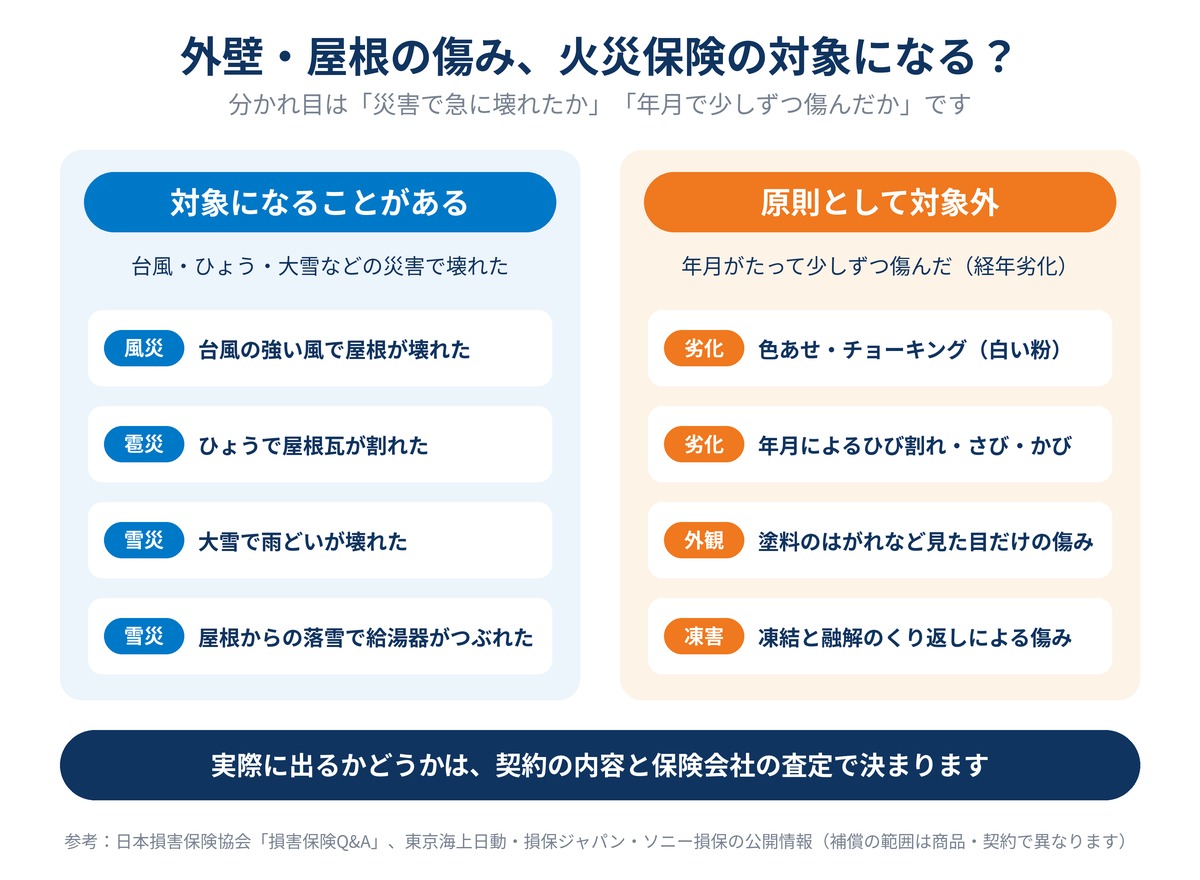
火災保険と外壁・屋根の修理の要点
- 色あせ・チョーキングなど、年月による傷み(経年劣化)は原則として対象外
- 風災・雹災・雪災で壊れた部分は、契約内容と保険会社の査定しだいで対象になることがある
- 保険金の請求は自分でできる。業者と契約する前に、まず加入先の保険会社・代理店へ
どんな傷みなら火災保険の対象になる?
「災害による傷み」と言われても、どこまでが対象なのか、ピンとこないですよね。
ここでは、日本損害保険協会と保険会社が公開している説明をもとに見ていきます。
火災保険は火事だけじゃない?風災・雹災・雪災も補償されることがある
日本損害保険協会によると、火災保険の自然災害の補償では、「風災・雹災・雪災」と「水災」に対して保険金が支払われます(出典)。
ただし、保険の種類によって補償される範囲が違うため、どの災害がどんな条件で対象になるのかは、契約ごとに確認が必要です(出典)。
同協会は、保険会社によって補償内容が異なるので、詳しくは保険会社か代理店に確認するよう案内しています(出典)。
手元の保険証券や契約のしおりで、「風災・雹災・雪災」が補償に入っているか見ておくと、相談するときに話が早くなりますよ。
どんな被害に保険金が支払われている?保険会社が公開している例
損保ジャパンは、ひょうで屋根瓦が割れた、大雪で屋根から落ちた雪が給湯器をつぶした、といった例を、雪災・ひょう災で補償の対象となる事故の例に挙げています(同社の商品の場合/出典)。
ソニー損保は、大雪で雨どいが壊れ、建物の補償をつけていた契約で保険金を支払った事例を公開しています(出典)。
東京海上日動も、「台風で屋根が壊れた」ようなケースを、風災・雹災・雪災の補償の例として示しています(出典)。
どの例も、災害によって「壊れた」というはっきりした損害があるのが共通点です。
なお、損保ジャパンの一部の古いタイプの商品では、損害額が20万円以上になった場合に支払いの対象になるとしています(出典)。
雪の多い地域で知っておきたいことは?
雪国にお住まいなら、雪の被害がどこまで対象になるのかも気になるところですよね。
東京海上日動の住まいの保険では、雪災の補償から「融雪水の漏入もしくは凍結、融雪洪水または除雪作業による事故」を除いています(同社の住まいの保険の場合/出典)。
また、凍害(しみこんだ水分が凍ったりとけたりして、はがれやひび割れが起きること)は「自然の消耗または劣化」に含むと明記しています(出典)。
雪や雨の吹き込み・しみ込みや、凍った雪にせき止められた水が建物の中に入る「すが漏れ」による損害も、支払わない主な場合に挙げられています(出典)。
寒い地域の外壁や屋根の傷みは、雪の重みで壊れたのか、凍害など年月による傷みなのかで、扱いが分かれる可能性があります。
自分の契約ではどうなるのか、気になるときは保険会社に直接聞いてみましょう。
色あせやチョーキングは対象になる?塗り替えの費用が出にくい理由
「災害じゃないとダメなのはわかったけど、塗り替えの費用はまったく出ないの?」と思った方もいるかもしれません。
経年劣化はなぜ対象外なの?
日本損害保険協会は、自然災害による住宅の損害は多くの場合すまいの保険で補償されるとしたうえで、自然の消耗や劣化、性質によるさびなどによって生じた損害は支払いの対象にならないと説明しています(出典)。
国民生活センターも、損害保険は自然災害などによる損害を対象としていて、経年劣化による損害は対象外だと呼びかけています(出典)。
色あせやチョーキングは、塗膜が紫外線や雨風で少しずつ傷んできたサインです。保険で直すものというより、塗り替えの時期を考える目安と受け止めるのが自然でしょう。
災害で壊れた場合でも、家全体の塗り替え費用が出る?
東京海上日動の場合、支払われる損害保険金は「損害額(修理費)−免責金額(自己負担額)」です(同社の住まいの保険の場合/出典)。
同社は、塗料のはがれ落ちなど、機能の低下を伴わない見た目だけの傷みや汚れも、支払わない主な場合に挙げています(出典)。
国民生活センターは、本当に保険金が支払われるかは保険会社が判定するまでわからず、見積もりどおりに保険金が下りるとは限らないとしています(出典)(出典)。
対象になるのは基本的に壊れた部分の修理費なので、「保険金で家まるごと塗り替え」という話は、いったん立ち止まって確かめたほうが安心です。
でも、業者さんは「申請はぜんぶうちに任せて」って言うの。
自分で保険会社に連絡するのって、むずかしくない?
保険金の申請は自分でできる?申請サポート会社に頼まなくていいの?
保険会社に連絡するのは、なんだかハードルが高く感じますよね。
でも、流れを知っておけば、思っているより身構えなくて大丈夫です。
申請サポート会社に頼まなくても大丈夫?
国民生活センターは、申請サポート会社に頼らなくても、保険金の請求は加入者自身で行えるとしています(出典)。
消費者庁の啓発チラシでも、保険金の請求は自分で簡便に行うことができると案内しています(出典)。
日本損害保険協会は、「保険が使える」と勧誘されたら、修理を業者と契約する前に、契約している損害保険会社か代理店に相談するよう呼びかけています(出典)。
自分で請求するときの流れは?
日本損害保険協会が紹介している、保険金を請求するおおまかな流れは次のとおりです(出典)。
保険会社か代理店に連絡する
事故が起きたら、契約している保険会社または代理店に、できるだけ早く連絡します。
補償の内容と必要書類の案内を受ける
保険会社から、受け取りまでの流れや補償される内容、保険金請求書と必要な書類の案内があります。
書類を出す
保険金請求書のほか、修理見積書や損害の状況がわかる写真など、案内された書類をそろえて提出します。
損害の調査に協力する
保険会社が、事故や損害の状況を確かめるための調査をします。専門の調査会社に委託されることもあります。
支払額の説明を受けて受け取る
調査の結果と契約内容にもとづいて支払額の説明があり、指定の口座に振り込まれます。支払われない場合は、その理由の説明があります。
修理見積書が必要になるので、修理を頼む候補の業者には「保険会社に出す見積書がほしい」と伝えておくとスムーズです。
どの書類が必要かは請求の内容によって違うので、まずは保険会社の案内に沿って準備するのが近道です(出典)。
被害に気づいたら、いつまでに連絡すればいい?
保険金を請求する権利は、保険法にもとづき、3年を経過すると時効で消滅するとされています(出典)。
日本損害保険協会は、時間がたつと事故の調査が難しくなるおそれがあるとして、事故が起きたらすみやかに請求するよう呼びかけています(出典)。
台風や大雪のあとに家のまわりを見て、壊れた場所があれば写真を撮っておくと、連絡するときに役立ちますよ。
「火災保険で0円リフォーム」の勧誘は何に気をつければいい?
「保険が使えるかもしれない」と思えば思うほど、うまい話には気をつけたいところです。
どんなトラブルが起きている?
国民生活センターには、「火災保険を使って自己負担なく住宅の修理ができる」など、「保険金が使える」と勧誘する手口の相談が、全国の消費生活センターなどに寄せられているそうです(出典)。
報道発表では、保険金の請求サポートと工事が一体になった契約で、その業者に工事を頼まない場合に、支払われた保険金の3割〜5割の手数料などを払う決まりになっているケースがあるとしています(出典)。
工事をしない場合は違約金として保険金の5割を払うと書類に書かれていた、という相談事例も紹介されています(2020年6月受付の事例/出典)。
ほかにも、保険金の35%を手数料として払う契約をした事例(出典)や、修理をやめると伝えたら30%の違約金を求められた事例(出典)が紹介されています。
業者の見積もりで申請したものの、保険会社から「見積額には経年劣化の部分が多い」と言われ、提示額が見積もりを大きく下回った事例もあります(2020年7月受付の事例/出典)。
工事の必要性や見積もりが適正かをその場で判断するのは難しいので、国民生活センターは、すぐに契約せず、複数の見積もりを比べるなど慎重に検討するようすすめています(出典)。
「請求期限が迫っている」と言われたら?
保険金を請求できる権利が3年で時効になることを持ち出して、過去の自然災害について「請求期限が迫っている」と勧誘するケースも多くみられるそうです(出典)。
「3年前の大型台風で損害を受けている部分があるかもしれない。火災保険の請求期限が迫っている」と言われ、業務委託契約書に署名してしまった相談事例も紹介されています(2021年5月受付の事例/出典)。
国民生活センターは、請求期限が迫っているといった勧誘やインターネット広告をうのみにせず、安易に契約しないよう呼びかけています(出典)。
本当に気になる被害があるなら、業者の話を聞く前に、加入先の保険会社に「このときの台風の被害は対象になりますか」と直接聞いてみましょう。
経年劣化を「災害のせい」にして申請するとどうなる?
業者から、本当は経年劣化なのに「自然災害で壊れたことにすればいい」と、うその理由での請求をすすめられるケースがあるそうです(出典)。
国民生活センターによると、うその理由で保険金を請求すると、保険金の返還請求や保険契約の解除をされたり、刑事罰(詐欺罪)に問われたりするおそれがあります(出典)。
返還請求や契約の解除を受ける可能性があるのは、請求した消費者自身だと説明されています(出典)。
もしうその請求をすすめられたら、きっぱり断って、契約している保険会社に相談しましょう(出典)。
もう契約してしまったら?クーリング・オフと相談先
「もうサインしてしまった…」という方も、あきらめるのはまだ早いかもしれません。
クーリング・オフはできる?
訪問販売で契約した場合は、法律で決められた書面を受け取った日から数えて8日以内なら、書面または電磁的記録でクーリング・オフ(申込みの撤回や契約の解除)ができます(出典)。
国民生活センターは、保険金請求の代行業者との契約でも、訪問販売や電話勧誘販売に当たれば、書面の受領日を1日目として8日以内ならクーリング・オフできると案内しています(出典)。
クーリング・オフをすると契約は初めからなかったことになり、手数料や解約料などを払う必要はないとされています(出典)。
契約書面を受け取っていない場合や、書面の記載に不備がある場合などは、8日を過ぎていてもクーリング・オフできる可能性があります(出典)。
契約のしかたによっては対象にならないこともあるので、迷ったら早めに相談しましょう。
どこに相談すればいい?
消費者ホットライン「188(いやや!)」に電話すると、最寄りの市町村や都道府県の消費生活センターなどを案内してもらえます(出典)。
日本損害保険協会の「保険金に関する災害便乗商法 相談ダイヤル」(0120-309-444)でも、申請サポート業者から勧誘を受けた、契約を解除したいといった相談を受け付けています(平日9〜12時・13〜17時/出典)。
リフォーム工事のトラブルや費用の相談は、住宅リフォーム・紛争処理支援センターの「住まいるダイヤル」(0570-016-100)でも受け付けています(出典)。
火災保険と外壁塗装でよくある質問は?
Q. 火災保険を使えば、外壁塗装は本当に0円でできる?
A. 年月による色あせなどの経年劣化は、原則として対象外です(出典)。災害で壊れた場合でも、保険金が支払われるかどうかや金額は保険会社が判定するので、見積もりどおりに下りるとは限りません(出典)。
Q. 台風の被害に気づかないまま、時間がたってしまったら?
A. 保険金を請求する権利は、3年を経過すると時効で消滅するとされています(出典)。気になる被害があれば、業者と契約する前に、まず加入先の保険会社に相談しましょう。
Q. 保険金を受け取ったら、必ず修理しないといけない?
A. 契約によって違います。たとえば東京海上日動の建物の契約では、損害を受けた日の翌日から3年以内に元の状態に復旧した場合に限って保険金を支払う特約が自動でセットされています(同社の住まいの保険の場合/出典)。自分の契約の条件を保険会社に確認しましょう。
Q. 地震で外壁にひびが入ったら、火災保険の対象になる?
A. 地震・噴火やこれらによる津波による損害は火災保険では支払われず、地震保険をセットで契約しておく必要があります(出典)。
Q. 申請サポート会社に頼んでもいい?
A. 頼むかどうかは自由ですが、保険金の請求は自分でもできます(出典)。頼む場合は、契約前に手数料や、工事をしないときの違約金などを契約書でよく確認しましょう(出典)。
経年劣化だったらどうすればいい?外壁の傷みに気づいたときの次の一歩
話を聞くかぎり、うちはただの経年劣化っぽい…
保険が使えないなら、どうしたらいいの?
ここまで読んでくださった方は、次の3ステップで進めればOKです。
傷みの原因を思い出す
台風や大雪のあとに急に壊れたのか、年月がたって少しずつ傷んだのかを考えます。気になる場所は写真に残しておきましょう。
災害の傷みなら、まず保険会社へ
業者と契約する前に、加入先の保険会社か代理店に連絡して、補償の対象になりそうか、どんな書類が必要かを聞きます。
経年劣化なら、ふつうの塗り替えとして計画する
色あせやチョーキングは、塗り替えの時期を考えるサインです。時期の目安をつかんだうえで、2〜3社に見積もりを頼んで比べます。
経年劣化の塗り替えは保険では直しにくい分、本当に今塗る必要があるのかを見きわめて、複数の見積もりで費用を比べるのが現実的です。
塗り替えの時期は、7つの質問でできるセルフチェックで目安を確かめられます。
長野県にお住まいの方は、市ごとの業者や費用相場、補助金の有無をまとめた記事もあります。下の関連記事からどうぞ。
外壁は、毎日だまって雨や風、雪を受け止めてくれています。保険の話に振り回されず、たまには家のまわりを一周して、傷み具合を見てあげてくださいね。
あわせて読みたい関連記事
外壁塗装の基本
- 長野県の外壁塗装の助成金・補助金一覧
- 外壁塗装はまだ必要ない?塗り替え時期のセルフチェック|症状別・3段階の目安
- 初めての外壁塗装は何から?築10〜15年で知っておきたい外壁材・塗料選び・一緒に直す場所
長野県内の市ごとの業者・費用相場は、助成金の記事の一覧から各市の記事へ進めます。
この記事の情報はどこから?(出典・確認日)
この記事の情報の扱い方について、まとめてご説明します。
火災保険の補償範囲について
- 日本損害保険協会 損害保険Q&A:問50 火災保険は、どのような保険ですか、問51 どの種類の火災保険でも、補償される範囲は同じですか、住宅の修理などに関するトラブルにご注意(確認日 2026年10月21日)
- 東京海上日動:火災保険の補償内容(トータルアシスト住まいの保険)(雪災から除くもの、凍害を劣化に含むこと、免責金額、建物の復旧に関する特約などは同社のこの商品の説明です)(確認日 2026年10月21日)
- 損保ジャパン:火災保険の自然災害ガイド 雪災・ひょう災による損害(20万円以上の条件は同社の一部の商品の説明です)、ソニー損保:大雪により雨どいが破損した(確認日 2026年10月21日)
- 保険会社の説明は、各社が公開している特定の商品の内容を例として引用したもので、すべての契約に当てはまるわけではありません。実際に補償されるかどうかは、ご自身の契約内容と保険会社の査定によります。
保険金の請求について
- 日本損害保険協会 損害保険Q&A:保険金の請求について(請求手続きの流れ・必要書類)、保険金請求の時効とは?(確認日 2026年10月21日)
「保険金が使える」という勧誘のトラブルについて
- 国民生活センター:保険金で住宅修理ができると勧誘する事業者に注意!(2021年9月2日公表)、「保険金を使って自己負担なく住宅修理ができる」と勧誘されてもすぐに契約しないようにしましょう!(2020年10月1日公表)、「保険金を使って住宅を修理しませんか」がきっかけでトラブルに!(2018年9月6日公表)(確認日 2026年10月21日)
- 国民生活センター:見守り新鮮情報 第454号「保険金で住宅修理ができる」と勧誘する事業者に注意!(2023年6月20日公表)、ご用心 災害に便乗した悪質商法(2026年6月29日更新)(確認日 2026年10月21日)
- 消費者庁:火災保険・地震保険「保険を使って無料で修理します」と勧誘を受けた時にトラブルに遭わないためのポイント!(令和2年10月作成)(確認日 2026年10月21日)
- 相談事例の割合や金額は、各資料で紹介されている個別の事例です。すべての業者や契約に当てはまるものではありません。
クーリング・オフ・相談窓口について
- 消費者庁 特定商取引法ガイド:訪問販売(確認日 2026年10月21日)
- 国民生活センター 消費者トラブルFAQ:【住宅修理】保険金請求の代行業者から勧誘を受け、契約した。解約したい。(確認日 2026年10月21日)
- 日本損害保険協会「保険金に関する災害便乗商法 相談ダイヤル」、住まいるダイヤルの番号・受付時間は、日本損害保険協会・国民生活センターの掲載内容です(確認日 2026年10月21日)
その他
- この記事は一般的な情報をまとめたものです。特定の保険会社・修理業者・保険金申請サポート会社を紹介したり、すすめたりするものではありません。
- 図「外壁・屋根の傷み、火災保険の対象になる?」は、上記の公開情報をもとに当サイトで整理したものです。
- この記事の最終確認日は2026年10月21日です。
業者さんに「火災保険を使えば、外壁塗装が0円でできますよ」って言われた…
うちの外壁、色あせてきただけなんだけど、
本当に保険で塗り替えられるの?